Jeśli macie własną działkę, lepiej wybudować dom – współtworzycie projekt i sami wybieracie materiały. Przy zakupie wybór jest między rynkiem pierwotnym (stan deweloperski, trzeba doliczyć koszty wykończenia) a wtórnym (dom gotowy, ale urządzony według cudzego gustu). Dom daje przestrzeń, ciszę i ogródek, ale oprócz kredytu trzeba płacić podatek od nieruchomości, opłatę za odpady, media i odkładać na remonty. Jeśli działka należy tylko do jednego z was, dom zbudowany na niej będzie jego majątkiem osobistym.
Jak sfinansować dom po ślubie?
Nieliczni mają szczęście i otrzymują dom w spadku lub w darowiźnie. Zważywszy na ceny nieruchomości, to naprawdę duże odciążenie dla młodego małżeństwa.
Takie prezenty to jednak rzadkość. Ci, którzy nie chcą mieszkać z teściami lub w wynajętym mieszkaniu (plusy i minusy każdej z tych opcji opisujemy w tekście gdzie zamieszkać po ślubie), decydują się na zakup, najczęściej na kredyt hipoteczny spłacany przez kilkanaście lub kilkadziesiąt lat. Jak porównać wynajem, kredyt i zakup, opisujemy w tekście mieszkanie po ślubie: wynajem, kredyt czy zakup. Zanim zaciągniecie kredyt hipoteczny, sprawdźcie, czy nie obciążają was inne zobowiązania, np. kredyt na ślub, bo bank weźmie je pod uwagę przy ocenie zdolności kredytowej. Jeśli liczycie na rządowe wsparcie, sprawdźcie aktualny stan programów (stan na 2.10.2026): Bezpieczny Kredyt 2% nie przyjmuje nowych wniosków od 2 stycznia 2024 r., a Bank Gospodarstwa Krajowego prowadzi Rodzinny Kredyt Mieszkaniowy, w którym państwo gwarantuje brakującą część wkładu własnego (do 20% kosztów), a po urodzeniu drugiego i kolejnego dziecka bank może spłacić część kredytu. O to, czy wasz bank udziela kredytów w tym programie, zapytajcie przed złożeniem wniosku.
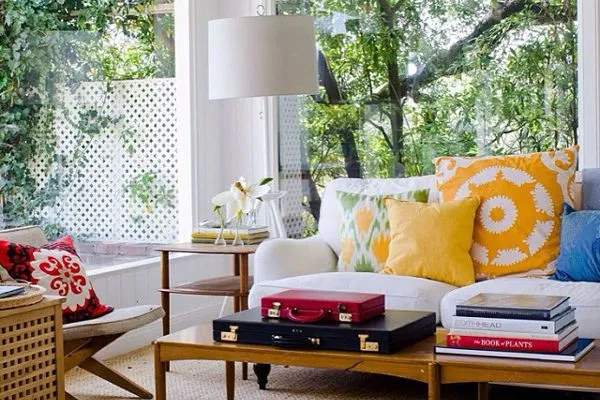 Nietypowy salon: klasyka połączona z nowoczesnością (by wicker-furniture )
Czy dom jest droższy od mieszkania?
Nie zawsze. Wbrew pozorom mieszkanie i dom nie zawsze dzieli przepaść finansowa: zdarza się, że mieszkanie w centrum miasta kosztuje tyle, co dom na obrzeżach czy w pobliskiej wsi. Różnica pojawia się później, w kosztach utrzymania: przy domu nie płacicie czynszu, ale sami opłacacie podatek, odpady, ogrzewanie i remonty (zestawienie znajdziecie w ostatniej sekcji). Porównując oferty, policzcie więc nie tylko cenę zakupu, ale też miesięczne koszty i dojazdy do pracy.
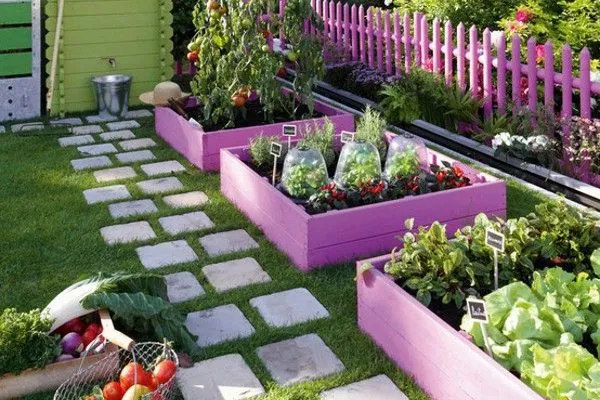 Kolorowy przydomowy ogródek (by wicker-furniture )
Kupić czy budować dom?
Dom możemy wybudować lub kupić (od poprzedniego właściciela lub dewelopera).
Jeśli macie swoją działkę, zwykle lepiej wybudować dom: współtworzycie projekt i sami wybieracie materiały. Budowa trwa jednak zwykle dłużej i jest trudniejsza do zaplanowania finansowo niż zakup, a kredyt budowlany bank wypłaca w transzach po kolejnych etapach.
Jeśli zdecydujemy się na kupno, do wyboru mamy rynek pierwotny (stan deweloperski) lub wtórny. Cena domu od dewelopera często nie obejmuje wykończenia, więc do porównania z ofertami z rynku wtórnego doliczcie jego koszt. Ma to swoje plusy: urządzamy dom od zera, tak jak chcemy. Podczas budowy możemy też poprosić o dodatkową ścianę lub więcej gniazdek (wszystko jest dodatkowo płatne).
W przypadku zakupu domu z rynku wtórnego nie musimy się martwić o wykończenie. Minusem jest jednak to, że nasz gust może znacznie różnić się od gustu poprzedniego właściciela i z czasem zechcemy zmienić wystrój łazienki czy kuchni. Część zmian zrobicie tanio sami: pomysły podpowiadamy w tekście o odświeżaniu wnętrza własnymi rękoma, a o tym, od czego zacząć urządzanie, w poradniku o meblach i wyposażeniu.
| Opcja | Zalety | Wady |
|---|---|---|
| Budowa na własnej działce | Współtworzycie projekt, wybieracie materiały | Wymaga własnej działki |
| Rynek pierwotny (deweloper) | Urządzacie wszystko od zera; można zamówić zmiany | Koszty wykończenia, zmiany dodatkowo płatne |
| Rynek wtórny | Dom gotowy, bez wykończenia | Cudzy gust, z czasem remont kuchni czy łazienki; trzeba sprawdzić stan techniczny |
Jak kupić lub zbudować dom krok po kroku?
- Policzcie zdolność kredytową i wkład własny – porozmawiajcie z 2–3 bankami lub doradcą, zanim zaczniecie oglądać oferty.
- Wybierzcie drogę: zakup z rynku wtórnego, od dewelopera albo budowa na działce.
- Sprawdźcie nieruchomość – w księdze wieczystej (online, bezpłatnie), w miejscowym planie zagospodarowania lub warunkach zabudowy, a przy domu używanym także stan techniczny z rzeczoznawcą lub kierownikiem budowy.
- Przy budowie: projekt i formalności – projekt, pozwolenie na budowę albo zgłoszenie w starostwie, kierownik budowy, kosztorys z rezerwą na nieprzewidziane wydatki.
- Kredyt i umowa – przy zakupie umowa przedwstępna, decyzja kredytowa i akt notarialny; przy budowie kredyt wypłacany w transzach po kolejnych etapach.
- Ustalcie, czyja będzie nieruchomość – zwłaszcza gdy działka należy do jednego z was (o tym niżej).
Czyj jest dom zbudowany na działce jednego z małżonków?
To częsta pułapka. Budynek trwale związany z gruntem jest częścią składową działki (art. 48 Kodeksu cywilnego). Jeśli działkę jedno z was dostało od rodziców albo miało przed ślubem, należy ona do jego majątku osobistego, a więc dom, który na niej zbudujecie, także jest jego własnością, nawet jeśli spłacacie go razem ze wspólnych pieniędzy. Drugiemu małżonkowi przysługuje wtedy tylko zwrot nakładów z majątku wspólnego, np. przy rozwodzie (art. 45 Kodeksu rodzinnego i opiekuńczego).
Jeśli chcecie, żeby dom był wspólny, najprościej przed budową przenieść działkę do majątku wspólnego, np. umową darowizny albo rozszerzeniem wspólności majątkowej u notariusza. Więcej o umowach majątkowych przeczytacie w tekście o intercyzie. W sprawach spadku, darowizny i podatków warto skonsultować się z notariuszem.
 Nasze dzieci z pewnością będą zachwycone ilością miejsca do zabawy (by paulscott56 )
Jakie są plusy i minusy mieszkania w domu?
Zarówno mieszkanie w domu, jak i w bloku ma swoje plusy i minusy.
Plusy
- Nie płacimy czynszu do spółdzielni ani wspólnoty, a na koszty utrzymania mamy większy wpływ (np. wybór źródła ogrzewania).
- Duża powierzchnia – zmieści się sypialnia, każde z dzieci będzie miało osobny pokój i kto wie, może i na małą siłownię znajdzie się miejsce?
- Cisza i spokój – nie słyszymy nad sobą płaczu dziecka czy kłótni sąsiadów.
- Prywatność – nikt nie słyszy naszych kłótni czy głośniej puszczonej muzyki.
- Ogródek – możemy sadzić ulubione kwiaty czy warzywa. Dodatkowy plus to oczywiście miejsce do grillowania.
- Miejsce na garaż lub wiatę, a w każdym razie na własny podjazd zamiast szukania miejsca na osiedlowym parkingu.
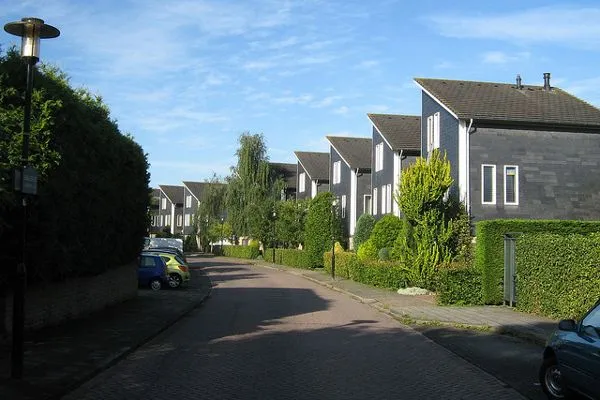 Mieszkania nie zawsze są tańsze od domów (by dennism2 )
Minusy
- O dom musimy dbać intensywniej. Koszenie trawy, odśnieżanie czy renowacja dachu leżą w naszym interesie. Przez rok możemy nie mieć żadnych usterek, ale w następnym może się ich uzbierać całkiem sporo.
- Ogrzewanie – większą powierzchnię trudniej ogrzać, a dom nie ma „ciepłych” sąsiadów za ścianą, więc rachunki bywają wysokie, zwłaszcza w starszym, słabo ocieplonym budynku.
- Większa powierzchnia do sprzątania.
- Jeśli zdecydujemy się na kupno domu za miastem, musimy liczyć się z utrudnionym dojazdem.
Jakie są stałe koszty utrzymania domu?
Brak czynszu nie oznacza braku opłat. Właściciel domu płaci m.in.:
| Koszt | Co warto wiedzieć |
|---|---|
| Podatek od nieruchomości | obowiązkowy dla właściciela gruntu i budynku; stawki uchwala gmina, ale nie mogą przekroczyć górnych granic: w 2026 r. 1,25 zł za 1 m² powierzchni użytkowej budynku mieszkalnego i 0,77 zł za 1 m² gruntu „pozostałego” (np. pod domem i ogrodem). Przy domu o powierzchni 120 m² na działce 800 m² to najwyżej ok. 766 zł rocznie |
| Opłata za gospodarowanie odpadami | obowiązkowa, wnoszona do gminy; stawkę (od osoby, od gospodarstwa albo od zużycia wody) ustala uchwała gminy, a właściciele domów, którzy kompostują bioodpady, mogą dostać zwolnienie z części opłaty |
| Woda i ścieki | przy braku kanalizacji także regularne wywożenie szamba albo serwis przydomowej oczyszczalni |
| Ogrzewanie i ciepła woda | przez cały rok, a nie tylko zimą; zależą od źródła ciepła i ocieplenia |
| Prąd, gaz, internet | jak w mieszkaniu, ale zwykle większe zużycie |
| Ubezpieczenie domu | dobrowolne (poza budynkami gospodarstw rolnych), ale wymagane przez bank przy kredycie hipotecznym |
| Fundusz remontowy | warto co miesiąc odkładać na dach, elewację, kocioł czy ogrodzenie |
| Wywóz śniegu, koszenie, ogród | czas albo pieniądze za usługę |
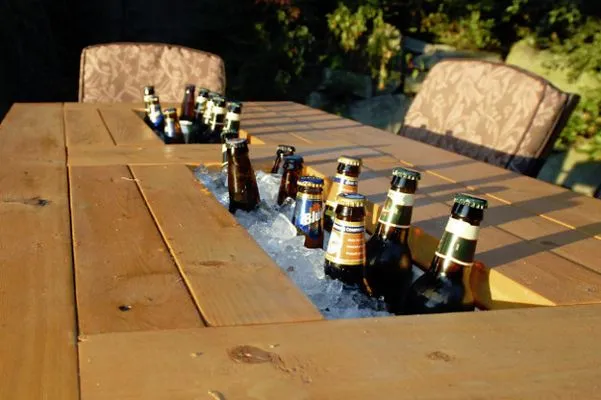 Ciekawy pomysł na stół do ogrodu (by wicker-furniture )
Najczęstsze pytania
Czy lepiej kupić dom, czy go wybudować? Jeśli macie własną działkę, zwykle lepiej budować: sami decydujecie o projekcie i materiałach. Budowa trwa jednak dłużej i trudniej przewidzieć jej koszt. Bez działki pozostaje zakup z rynku pierwotnego, do którego trzeba doliczyć wykończenie, albo wtórnego, gdzie warto sprawdzić stan techniczny budynku.
Czy dom jest zawsze droższy od mieszkania? Nie zawsze. Mieszkanie w centrum dużego miasta potrafi kosztować tyle co dom na obrzeżach lub w pobliskiej wsi. Porównując oferty, doliczcie jednak koszty utrzymania domu: podatek od nieruchomości, opłatę za odpady, ogrzewanie przez cały rok, ewentualnie szambo oraz pieniądze odkładane na remonty dachu czy elewacji.
Czyj jest dom zbudowany na działce jednego małżonka? Tego małżonka, do którego należy działka, bo budynek jest częścią składową gruntu (art. 48 Kodeksu cywilnego). Drugiemu przysługuje zwrot nakładów z majątku wspólnego (art. 45 Kodeksu rodzinnego i opiekuńczego). Żeby dom był wspólny, przed budową przenieście działkę do majątku wspólnego u notariusza.
Jakie opłaty płaci właściciel domu? Obowiązkowo podatek od nieruchomości (w 2026 r. najwyżej 1,25 zł za m² domu i 0,77 zł za m² działki) i opłatę za gospodarowanie odpadami do gminy, a do tego media: wodę i ścieki (bez kanalizacji wywóz szamba), ogrzewanie, ciepłą wodę, prąd i gaz. Ubezpieczenie domu jest dobrowolne, ale bank wymaga go przy kredycie hipotecznym. Warto też co miesiąc odkładać na remonty.
Jakie są największe minusy mieszkania w domu? Więcej obowiązków (koszenie, odśnieżanie, naprawy dachu), wyższe koszty ogrzewania dużej powierzchni, więcej sprzątania i, przy domu za miastem, dłuższe dojazdy. Wszystkie naprawy finansujecie sami, bez wspólnoty czy spółdzielni, dlatego dobrze mieć poduszkę finansową na nagłe usterki, np. awarię pieca w środku zimy.
Źródła
- Ustawa o podatkach i opłatach lokalnych, art. 2–3 (podatek od nieruchomości) – ISAP↗
- Obwieszczenie MFiG z 1.08.2025 w sprawie górnych granic stawek podatków i opłat lokalnych na 2026 r. (M.P. 2025 poz. 726)↗
- BGK – Bezpieczny Kredyt 2%: wstrzymanie przyjmowania wniosków od 2.01.2024↗
- BGK – Rodzinny Kredyt Mieszkaniowy (gwarancja wkładu własnego, spłata rodzinna)↗
- biznes.gov.pl – Podatek od nieruchomości↗
- Ustawa o utrzymaniu czystości i porządku w gminach, art. 6h (opłata za odpady) – ISAP↗
- Kodeks cywilny, art. 48 (budynek jako część składowa gruntu) – ISAP↗
- Kodeks rodzinny i opiekuńczy, art. 45 (zwrot nakładów) – ISAP↗
abcWeselne
Redakcja abcWeselne.pl — porady, inspiracje i trendy ślubne.