Młoda para ma trzy główne drogi do własnego „M”: wynajem, zakup na kredyt albo mieszkanie od rodziny (darowizna lub spadek). Wynajem daje elastyczność i nie wymaga wkładu własnego, a kredyt pozwala budować majątek, ale bank zwykle wymaga 20% wkładu własnego (10% przy dodatkowym zabezpieczeniu) i zdolności kredytowej, a spłata trwa latami. Mieszkanie z darowizny od najbliższej rodziny jest zwolnione z podatku i należy do majątku osobistego obdarowanego, chyba że darczyńca postanowi inaczej.
Wynajem, kredyt czy mieszkanie od rodziny?
Wybór zależy od trzech rzeczy: oszczędności na wkład własny, stabilności dochodów i tego, czy wiecie już, w którym mieście chcecie zostać na lata. Bez wkładu i z niepewnymi planami rozsądniejszy jest wynajem; z wkładem i stałą pracą – kredyt; mieszkanie od rodziny to najtańszy start, ale wymaga uregulowania własności. Jeśli dopiero zastanawiacie się, czy zamieszkać u rodziców, osobno czy we własnym lokum, zajrzyjcie do tekstu gdzie zamieszkać po ślubie, a o wspólnym życiu z rodziną piszemy w artykule mieszkanie z teściami.
| Wynajem | Kredyt hipoteczny | Mieszkanie od rodziny | |
|---|---|---|---|
| Na start | kaucja, zwykle czynsz z góry | wkład własny zwykle 20% (10% z dodatkowym zabezpieczeniem), koszty notariusza i banku | akt notarialny |
| Co miesiąc | czynsz najmu, opłaty, media | rata, czynsz administracyjny, media | czynsz administracyjny, media |
| Elastyczność | duża – łatwo się przeprowadzić | mała – sprzedaż lub zamiana trwa | zależy od ustaleń z rodziną |
| Czyj majątek | – | wspólny, jeśli kupujecie w trakcie małżeństwa | zwykle osobisty obdarowanego |
Mieszkanie w prezencie
Niektóre pary dostają mieszkanie w darowiźnie lub w spadku od rodziców czy dziadków – wtedy zostaje „tylko” urządzenie go po swojemu. Kilka zasad, które warto znać:
- Darowizna mieszkania wymaga aktu notarialnego – przeniesienie własności nieruchomości bez tej formy jest nieważne (art. 158 Kodeksu cywilnego).
- Najbliższa rodzina nie płaci podatku od darowizny. Zwolnienie obejmuje m.in. małżonka, dzieci, wnuki, rodziców, dziadków, rodzeństwo, pasierbów, ojczyma i macochę. Gdy darowiznę mieszkania zawieracie u notariusza, nie składacie zgłoszenia SD-Z2 – formalności podatkowe załatwia się przy akcie.
- Darowizna pieniędzy, np. na wkład własny, wymaga zgłoszenia na formularzu SD-Z2 w ciągu 6 miesięcy, jeśli jej wartość przekracza kwotę wolną (36 120 zł od jednej osoby w ciągu 5 lat), a pieniądze powinny trafić na konto przelewem lub przekazem pocztowym.
- Mieszkanie z darowizny lub spadku należy do majątku osobistego obdarowanego, a nie do majątku wspólnego małżonków – chyba że darczyńca postanowił inaczej (art. 33 pkt 2 KRO). Jeśli rodzice chcą obdarować oboje małżonków, trzeba to zapisać w umowie darowizny.
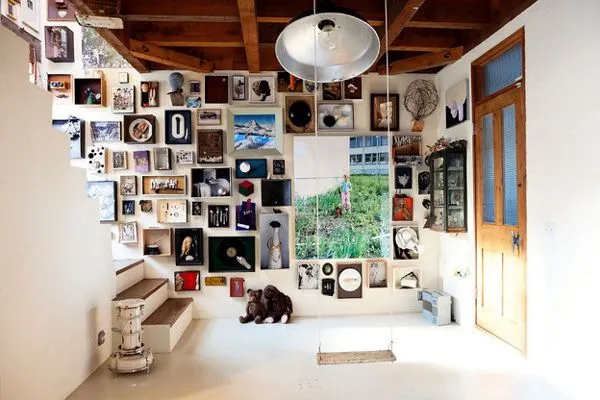 Plusem własnego mieszkania jest to, że możemy urządzić je jak chcemy (by wicker-furniture )
Mieszkanie na kredyt
Kredyt hipoteczny to zobowiązanie spłacane przez wiele lat. Bank oceni zdolność kredytową (dochody, stabilność zatrudnienia, inne zobowiązania) i będzie wymagał wkładu własnego. Kilka liczb z Rekomendacji S Komisji Nadzoru Finansowego, którą stosują banki:
- kredyt nie powinien przekraczać 80% wartości mieszkania, czyli wkład własny to zwykle 20%; przy dodatkowym zabezpieczeniu części kredytu ponad 80% (np. ubezpieczeniu) bank może pożyczyć do 90%, więc wkład spada do 10%,
- bank szczególnie uważnie ocenia klientów, u których raty wszystkich kredytów przekraczają 40% dochodu (przy dochodach do przeciętnego wynagrodzenia w regionie) albo 50% (przy wyższych dochodach),
- bank powinien rekomendować okres spłaty nie dłuższy niż 25 lat; dłuższy jest możliwy na Waszą prośbę.
Przykład: przy mieszkaniu za 500 000 zł wkład własny 20% to 100 000 zł, a 10% – 50 000 zł. Do tego dochodzą koszty notariusza, podatków i opłat sądowych oraz prowizja banku.
Programy rządowe w 2026 r. Bezpieczny kredyt 2% wstrzymał przyjmowanie wniosków 2 stycznia 2024 r., bo wyczerpały się limity dopłat; kredyty udzielone wcześniej nadal dostają dopłaty. Według strony BGK (stan na 2.10.2026; informację zweryfikujemy przy styczniowym przeglądzie w 2027 r.) nowego programu dopłat do rat w jego miejsce nie uruchomiono. Działa natomiast Konto Mieszkaniowe – rachunek oszczędnościowy, na którym rodzina lub Wy sami oszczędzacie na pierwsze mieszkanie, a państwo dopisuje premię mieszkaniową. Konto może założyć osoba od 13. roku życia; prowadzą je wybrane banki (BGK wymienia Alior Bank, Bank Pekao i PKO Bank Polski). Co miesiąc wpłaca się na nie od 300 do 2 000 zł, a umowa trwa najdłużej ok. 10 lat. Premię BGK nalicza raz w roku, 15 marca, mnożąc zgromadzone wpłaty przez roczny wskaźnik premii mieszkaniowej, który sam ogłasza; przysługuje ona, gdy została naliczona co najmniej trzy razy, a wypłaca się ją razem z oszczędnościami, gdy przeznaczacie je na cel mieszkaniowy, np. zakup pierwszego mieszkania. Zasady programów się zmieniają, więc przed decyzją sprawdźcie aktualne informacje na stronie BGK i porównajcie oferty kilku banków (albo skorzystajcie z pomocy doradcy kredytowego).
Mieszkanie kupione w trakcie małżeństwa należy co do zasady do majątku wspólnego, nawet jeśli w akcie i w umowie kredytu figuruje tylko jedno z Was (art. 31 KRO). Jeśli chcecie to uregulować inaczej, przeczytajcie, czym jest intercyza i jak wpływa na kredyt.
Mieszkania w centrum są zwykle droższe: za tę samą cenę na obrzeżach miasta kupimy większy metraż, a czasem niewielki dom za miastem.
 Czasem jedynym wyjściem jest wzięcie kredytu na mieszkanie (by emilysnuffer )
Mieszkanie wynajęte
Jeśli nie macie zdolności kredytowej albo nie wiecie jeszcze, gdzie chcecie osiąść na dłużej, wynajem jest najbezpieczniejszy. Co miesiąc płacicie wynajmującemu, do tego dochodzą czynsz i media, a na starcie zwykle kaucja zwracana po zakończeniu umowy (jeśli nic nie zostanie zniszczone). W zamian macie prywatność i pełną samodzielność – bez mieszkania z rodzicami.
Umowę najmu czytajcie uważnie: sprawdźcie okres wypowiedzenia, kto płaci za drobne naprawy i czy w cenę wliczone są media.
 Wynajęte mieszkanie to duża odpowiedzialność, musi być nas na nie stać (by wicker-furniture )
Kupujemy mieszkanie: nowe czy używane?
Pierwsze pytanie przy zakupie brzmi: rynek pierwotny czy wtórny?
Zupełnie nowe mieszkanie to szansa na urządzenie go od zera. To dobre rozwiązanie dla osób, które wiedzą, gdzie chcą zamieszkać na dłużej, i mają pomysły na wykończenie wnętrz.
Jeśli przenosicie się do nowego miasta i nie wiecie jeszcze, która lokalizacja się sprawdzi, rozważcie mieszkanie z rynku wtórnego w dobrym stanie – takie, w które nie trzeba dużo inwestować i które w razie potrzeby łatwiej zamienić na inne.
Trzecia opcja to mieszkanie używane do generalnego remontu: tańszy metr kwadratowy, ale spory koszt i czas remontu.
 Dobrą, choć niekoniecznie tańszą, inwestycją może być też zadbane mieszkanie z drugiej ręki (by kerryanndame )
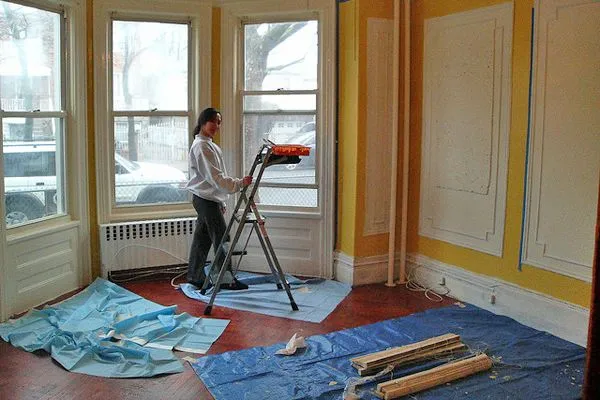 A może mieszkanie do generalnego remontu? (by mackarus )
Jaki metraż wybrać?
Jeśli kupujecie mieszkanie na długie lata, nie ograniczajcie się z metrażem. Jeśli na kilka najbliższych lat – wystarczy coś mniejszego.
Pomyślcie też o dzieciach: niemowlę spokojnie zmieści się w sypialni rodziców, ale dziecko w wieku szkolnym zwykle potrzebuje własnego pokoju. Mieszkanie 3-pokojowe pozwoli uniknąć przenoszenia sypialni do salonu. Jeśli zamiast mieszkania myślicie o domu, porównanie zakupu i budowy znajdziecie w artykule dom po ślubie: kupić czy budować.
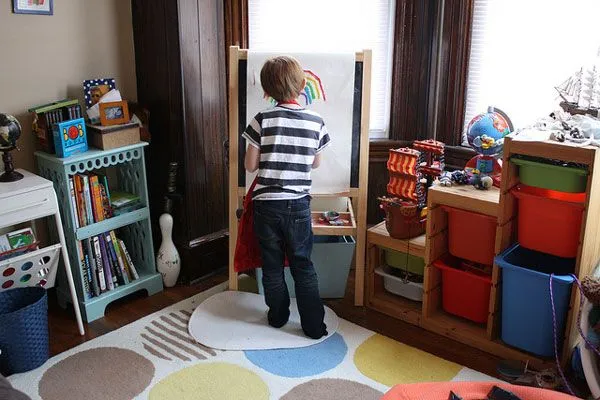 Szukając mieszkania na dłużej, warto uwzględnić w planach pokój dziecięcy (by agizienski )
Czy mieszkanie dwupoziomowe to dobry pomysł?
Mieszkania dwupoziomowe (trochę jak w domku) i z antresolą są atrakcyjne, ale warto przeanalizować plan: czy na obu poziomach są łazienki, gdzie będzie pokój dziecka, czy antresola to pełnoprawny pokój, czy tylko schowek. Układ „salon na dole, sypialnie na górze” sprawdza się u dorosłych i starszych dzieci, ale z małym dzieckiem schody do łazienki szybko stają się problemem.
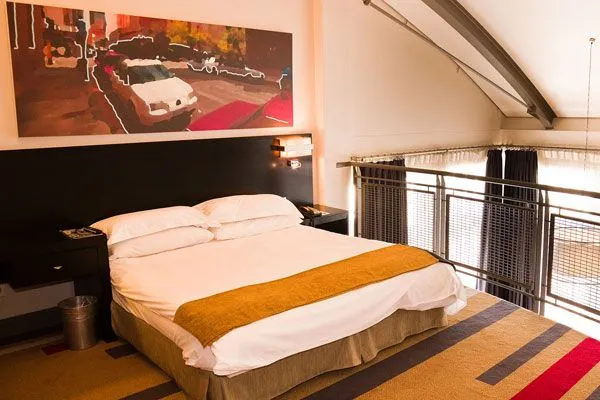 Sypialnia na antresoli (by hickey-fry )
Jak wybrać lokalizację?
Cena zależy w dużej mierze od lokalizacji, ale liczy się też codzienna wygoda: dojazd do pracy, sklepy i usługi w pobliżu oraz – z myślą o przyszłości – żłobek, przedszkole i szkoła. Cicha podmiejska ulica świetnie sprawdzi się z niemowlęciem, ale codzienne dowożenie starszego dziecka do szkoły w centrum może zajmować dużo czasu.
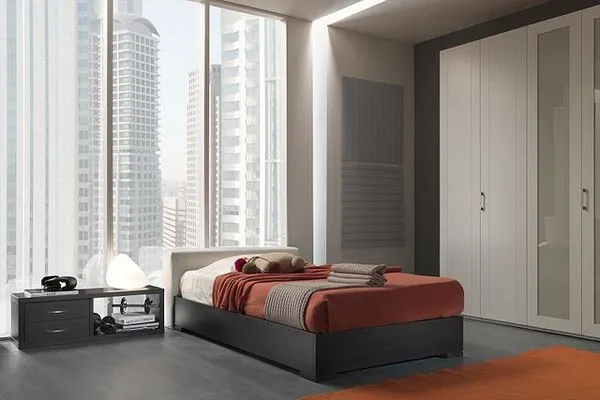 Niezwykle istotną kwestią jest lokalizacja mieszkania (by mazzali )
Co sprawdzić przed zakupem mieszkania? Lista pytań
- Czy w cenie jest piwnica/komórka i miejsce parkingowe lub garaż?
- Czy okolica jest bezpieczna, cicha i dobrze skomunikowana z resztą miasta?
- Kto mieszka w bloku (np. starsze osoby czy młode rodziny)?
- Czy osiedle jest strzeżone i czy w pobliżu jest plac zabaw?
- Jak wysoki jest czynsz i opłaty?
- Jaka jest dokładna powierzchnia użytkowa (ważne przy skosach)?
- Czy w budynku jest winda?
- Czy mieszkanie jest dwustronne, słoneczne, bez wilgoci?
- Czy stan prawny jest uregulowany (księga wieczysta, brak obciążeń)?
Te pytania warto zadać nie tylko właścicielowi i pośrednikowi, ale też sąsiadom. Księgę wieczystą możecie przejrzeć bezpłatnie w internetowym serwisie Ministerstwa Sprawiedliwości, jeśli znacie jej numer. Gdy klucze będą już Wasze, przyda się lista z artykułu meble i wyposażenie mieszkania po ślubie.
Najczęstsze pytania
Wynajem czy kredyt – co wybrać na start? Jeśli nie macie wkładu własnego ani zdolności kredytowej albo nie wiecie, gdzie chcecie osiąść na dłużej, najbezpieczniejszy jest wynajem. Kredyt pozwala budować majątek, ale bank zwykle wymaga 20% wkładu własnego (10% przy dodatkowym zabezpieczeniu), a spłata trwa wiele lat. Porównajcie miesięczny koszt obu opcji z ratą, która nie obciąży nadmiernie budżetu.
Ile wkładu własnego potrzeba na kredyt hipoteczny? Zgodnie z Rekomendacją S KNF kredyt nie powinien przekraczać 80% wartości mieszkania, więc wkład własny to zwykle 20%. Jeśli część kredytu powyżej 80% zostanie dodatkowo zabezpieczona, np. ubezpieczeniem, bank może pożyczyć do 90%, a wkład spada do 10%. Przy mieszkaniu za 500 000 zł to odpowiednio 100 000 albo 50 000 zł, plus koszty notariusza i banku.
Czy od mieszkania podarowanego przez rodziców płaci się podatek? Nie, jeśli darczyńcą jest najbliższa rodzina, np. rodzice, dziadkowie czy rodzeństwo. Darowizna mieszkania wymaga aktu notarialnego, a przy umowie zawartej u notariusza nie składa się zgłoszenia SD-Z2. Inaczej jest z darowizną pieniędzy, np. na wkład własny: powyżej 36 120 zł od jednej osoby w ciągu 5 lat trzeba ją zgłosić w ciągu 6 miesięcy.
Czy mieszkanie od rodziców należy do obojga małżonków? Co do zasady nie. Mieszkanie otrzymane w darowiźnie lub w spadku należy do majątku osobistego tej osoby, którą obdarowano, chyba że darczyńca postanowił inaczej (art. 33 KRO). Jeśli rodzice chcą przekazać mieszkanie obojgu małżonkom, trzeba to wyraźnie zapisać w umowie darowizny. Mieszkanie kupione w trakcie małżeństwa jest zwykle wspólne.
Co sprawdzić przed zakupem mieszkania? Przede wszystkim stan prawny w księdze wieczystej (właściciel, hipoteki, inne obciążenia), a potem czynsz i opłaty, dokładną powierzchnię użytkową, windę, komórkę i miejsce parkingowe, wilgoć oraz nasłonecznienie. Zapytajcie też sąsiadów o okolicę i budynek. Księgę wieczystą przejrzycie bezpłatnie w internetowym serwisie Ministerstwa Sprawiedliwości, jeśli znacie jej numer.
Źródła
- KNF – Rekomendacja S (nowelizacja czerwiec 2023): LtV 80%/90%, DStI, okres spłaty↗
- gov.pl – Zgłoś otrzymanie majątku ze spadku lub darowizny (SD-Z2)↗
- podatki.gov.pl – Nabycie spadku lub darowizny w najbliższej rodzinie – zwolnienie od podatku↗
- Kodeks rodzinny i opiekuńczy, art. 31 i 33 (t.j. Dz.U. 2026 poz. 236) – ISAP↗
- Kodeks cywilny, art. 158 (forma aktu notarialnego przy przeniesieniu własności nieruchomości) – ISAP↗
- BGK – Bezpieczny kredyt 2% (wstrzymanie przyjmowania wniosków od 2.01.2024, dopłaty do udzielonych kredytów trwają)↗
- BGK – Konto Mieszkaniowe (od 13 lat, wpłaty 300–2 000 zł miesięcznie, premia mieszkaniowa, banki uczestniczące, stan 2.10.2026)↗
abcWeselne
Redakcja abcWeselne.pl — porady, inspiracje i trendy ślubne.